
西北酒企半年报一增三降,西凤的底牌还有几张
白酒行业的热闹,向来集中在头部阵营,可如果把地图往西北挪一挪,画风截然不同。今年上半年,西北几家上市酒企交出的成绩单被业内概括为四个字:一增三降。金徽酒营收小幅增长但利润下滑,伊力特、天佑德、皇台酒业营收利润双降。作为西北酒业的头面人物,未上市的西凤酒虽不在名单上,却躲不开这张报表背后的行业拷问:在本土市场收缩、全国名酒下沉的双重挤压下,西凤手里的底牌,还够不够打?
先看清楚:一增三降降在哪
翻开数据,西北四家上市酒企的处境各有各的难。金徽酒营收增长百分之三点一九,归母净利润却下滑两成八,增收不增利;伊力特营收下滑超过三成;天佑德酒受青稞酒小众品类限制,营收利润双双大跌;皇台酒业净利润近乎腰斩。四家难兄难弟的共性很清晰:本土盘子在缩,外来竞争在压。
深层原因无非两条。一条是人口:西北多地人口持续外流,喝酒的主力人群变小,宴席场次减少,礼赠和商务用酒需求跟着收缩。另一条是竞争:茅五泸汾这些头部品牌大举下沉西北,高端次高端价格带被先占住,本土酒企退守百元区,利润被一再摊薄。
西凤的特殊之处:它有别的西北酒企没有的东西
西凤没有上市,没有公开的半年报可对照,但从行业格局看,它是西北酒企里少数握有一手好牌的选手。四大名酒的历史背书是第一张牌,这是全国认证过的品牌资产,不是区域荣誉。凤香型的品类独特性是第二张牌,在全国以浓香酱香为主流的版图上,凤香是差异化赛道,不需要正面硬刚。陕西本土的群众基础是第三张牌,三秦大地对西凤的忠诚度,是外来品牌短时间买不走的。
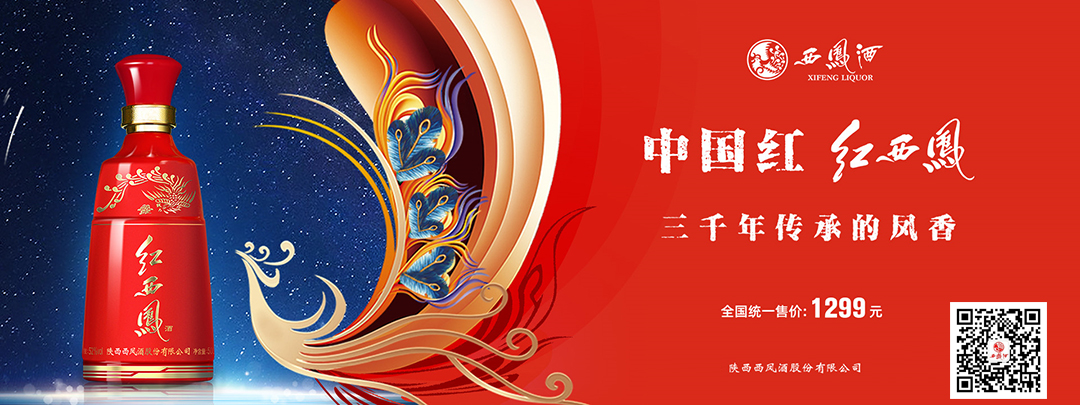
更关键的是,西凤的体量和产品矩阵让它具备冲击次高端乃至高端价格带的潜力,红西凤在千元带的布局,就是这个逻辑的落地。放眼西北,能打这张牌的本土企业仅此一家。
底牌之外的隐忧,同样要摆上桌
牌好不等于赢定。业内对西凤的担忧也很具体:早年品牌授权粗放留下的贴牌库存还在市场流通,消费者分辨嫡系产品的成本偏高,品牌形象的修复是个慢功夫;全国化扩张需要持续的营销投入,品鉴会、渠道补贴、广告投放一样不能少,而不上市意味着这一切要靠自有现金流硬扛,没有资本市场的弹药补给;省外市场铺市容易动销难,凤香的品类教育需要时间,短期内投入产出比难看是常态。
一句话概括:西凤是西北酒企里底牌相当厚的一家,但牌桌上坐着的是全国名酒,出牌容错的余地比谁都小。
行业看点:西北样本说明了什么
西北酒企的整体承压,其实是白酒行业深度调整的一个缩影,只是收缩得比别处更早、更猛。这对全行业有两点启示。其一,存量竞争时代,没有哪个区域市场能独善其身,本土品牌守着家门口吃老本的路已经走不通。其二,差异化是弱势一方仅有的出路,香型独特性、产区故事、文化叙事,这些不拼资本拼特色的维度,恰恰是区域酒企该死磕的阵地。西凤无论成与不成,都会是观察这条路径的典型样本。
常见问题
问:西凤酒为什么不在这份半年报名单里?答:这份名单只统计上市酒企,西凤目前未上市,业绩不公开披露,但行业分析普遍将其纳入西北格局一并观察。
问:一增三降里的增,含金量如何?答:金徽酒营收小幅增长但净利下滑两成多,属于增收不增利,说明增长多靠费用换量,利润端承压。
问:名酒下沉对消费者是好事吗?答:短期看是,选择变多、价格竞争更充分。但对本地产业链和就业的影响复杂,长期格局还需观察。
问:凤香型白酒在西北以外的接受度怎么样?答:近年通过品鉴会、子品牌省外布局等动作,认知度在稳步提升,但相对浓香酱香仍是小众赛道,品类教育还在路上。
问:普通投资者能怎么跟踪西凤?答:可关注其公开渠道发布的生产经营动态、原粮项目建设进度以及子品牌省外招商情况,这些是观察经营质量的窗口。
西北的寒冬来得更早,也把真本事冻了出来。手握底牌的西凤怎么打这副牌,接下来每个季度都值得盯着看。你怎么看区域酒企的出路?评论区聊聊,或者转发给关注白酒行业的朋友。
